

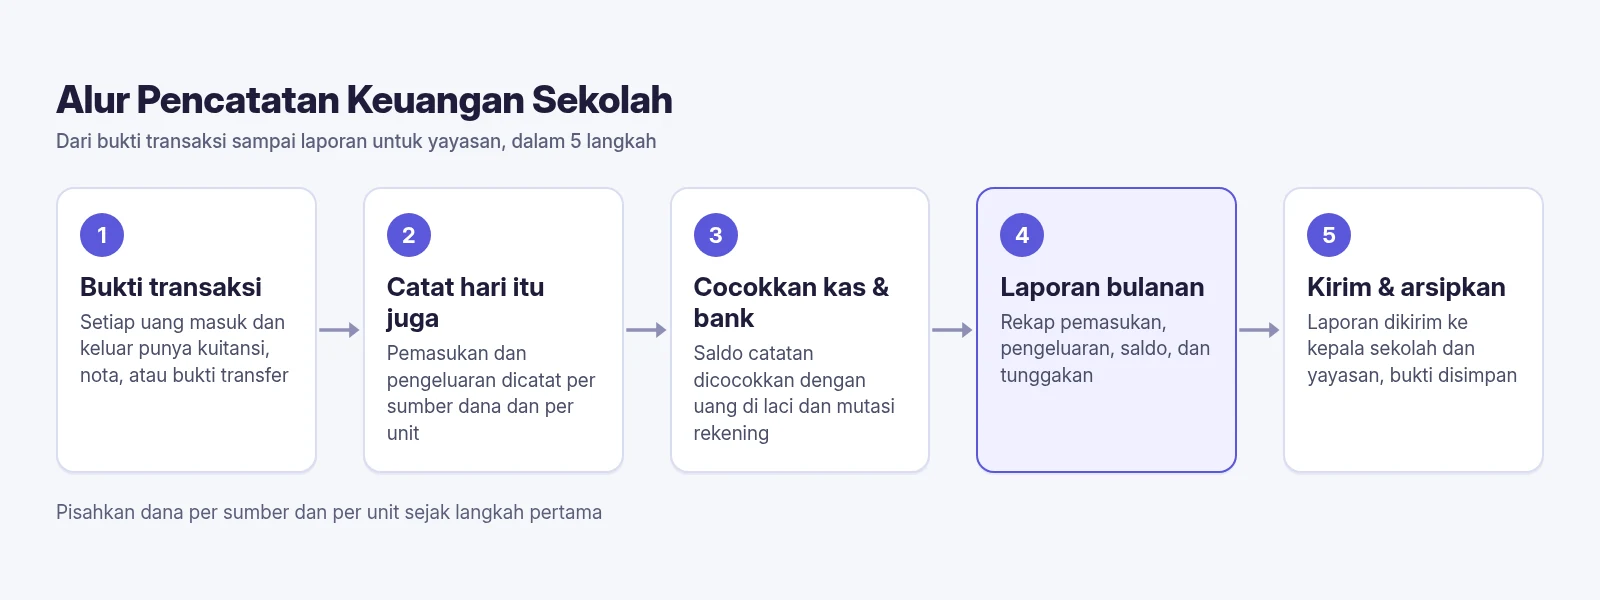
Panduan keuangan sekolah ini ditulis untuk bendahara, staf TU, kepala sekolah, dan pengurus yayasan sekolah swasta. Intinya sederhana: setiap transaksi punya bukti, dicatat di hari yang sama, dan dipisah per sumber dana. Setelah itu, catatan direkap menjadi laporan bulanan untuk yayasan.
Alatnya boleh buku kas, Excel, atau aplikasi. Prinsipnya tetap sama. Di bawah ini ada langkah pencatatan, template buku kas, contoh laporan bulanan, dan kesalahan yang paling sering terjadi.
Prinsip Dasar Keuangan Sekolah Swasta
Dana sekolah adalah amanah dari wali murid, yayasan, dan pemberi bantuan. Lima prinsip ini membuat amanah itu mudah dipertanggungjawabkan:
- Pisahkan uang sekolah dari uang pribadi. Jangan pernah menalangi atau meminjam dari kas sekolah tanpa catatan.
- Pisahkan per sumber dana. SPP, uang gedung, dana BOSP, dan donasi dicatat terpisah. Sebagian dana hanya boleh dipakai untuk keperluan tertentu.
- Setiap transaksi punya bukti. Kuitansi untuk uang masuk, nota atau bukti transfer untuk uang keluar. Beri nomor pada setiap bukti.
- Catat di hari yang sama. Catatan yang ditunda seminggu hampir pasti ada yang terlewat.
- Pisahkan peran kalau memungkinkan. Orang yang memegang uang sebaiknya bukan satu-satunya yang mencatat dan menyetujui pengeluaran.
Kalau yayasan punya beberapa unit, misalnya TK, SD, dan SMP, beri tanda unit pada setiap transaksi. Dengan begitu, laporan per unit dan laporan gabungan bisa disusun dari catatan yang sama.
Cara Mencatat Pemasukan Sekolah
Pemasukan dari siswa: SPP, uang gedung, dan kegiatan
Pemasukan dari siswa biasanya paling banyak transaksinya. Catat per siswa dan per jenis tagihan, bukan hanya totalnya. Tujuannya agar Anda selalu tahu siapa yang sudah bayar dan siapa yang masih menunggak.
- Buat daftar jenis tagihan: SPP bulanan, uang gedung, uang kegiatan, seragam, buku.
- Terbitkan kuitansi bernomor untuk setiap pembayaran, tunai maupun transfer.
- Untuk transfer, cocokkan dulu dengan mutasi rekening sebelum ditandai lunas.
- Rekap tunggakan per kelas setiap akhir bulan.
Kalau jumlah siswa sudah ratusan, pencatatan per siswa di buku atau Excel mulai berat. Di tahap ini banyak sekolah beralih ke aplikasi pembayaran sekolah agar tagihan, kuitansi, dan tunggakan tercatat di satu tempat. Cara kerjanya dibahas di panduan sistem pembayaran SPP berbasis web. Contoh pesan untuk mengingatkan wali murid ada di panduan cara menagih SPP lewat WhatsApp.
Pemasukan lain: dana BOSP, donasi, dan infak
- Dana BOSP dicatat terpisah dari SPP. Perencanaan dan laporannya mengikuti juknis yang berlaku, lewat ARKAS dari Kemendikdasmen. Catatan internal sekolah tidak menggantikan laporan ARKAS.
- Donasi dan infak dicatat beserta nama pemberi dan peruntukannya. Donasi untuk pembangunan, misalnya, jangan dipakai untuk biaya rutin.
Cara Mencatat Pengeluaran Sekolah
Pengeluaran lebih jarang, tapi paling sering dipertanyakan. Karena itu, setiap pengeluaran perlu tiga hal: bukti, persetujuan, dan kategori.
Kategori yang umum dipakai sekolah:
- Gaji dan honor guru serta staf
- ATK dan administrasi
- Listrik, air, dan internet
- Pemeliharaan gedung dan peralatan
- Kegiatan siswa, lomba, dan PPDB
Pakai daftar kategori yang sama setiap bulan. Kalau kategorinya berganti-ganti, laporan bulan ini tidak bisa dibandingkan dengan bulan lalu.
Template Buku Kas untuk Pencatatan Keuangan Sekolah
Buku kas adalah catatan harian semua uang masuk dan keluar. Anda bisa menyalin kolom di bawah ke Excel atau buku bergaris. Isi tabel hanya contoh.
| Tanggal | No. bukti | Keterangan | Sumber dana | Unit | Masuk (Rp) | Keluar (Rp) | Saldo (Rp) |
|---|---|---|---|---|---|---|---|
| 1 Sep | – | Saldo awal | – | SD | – | – | 5.000.000 |
| 2 Sep | KW-001 | SPP September, siswa kelas 3A | SPP | SD | 250.000 | – | 5.250.000 |
| 3 Sep | NT-014 | Pembelian ATK | Operasional | SD | – | 150.000 | 5.100.000 |
| 5 Sep | TF-007 | Tagihan listrik Agustus | Operasional | SD | – | 400.000 | 4.700.000 |
Tips pengisian:
- Satu baris untuk satu bukti. Jangan menggabungkan beberapa nota dalam satu baris.
- Kolom saldo dihitung dari saldo baris sebelumnya, ditambah uang masuk, dikurangi uang keluar.
- Buat buku kas terpisah untuk kas tunai dan untuk setiap rekening bank.
- Setiap akhir minggu, cocokkan saldo buku dengan uang di laci dan mutasi rekening.
Contoh Laporan Keuangan Sekolah Bulanan untuk Yayasan
Laporan bulanan tidak perlu rumit. Yang penting yayasan bisa melihat uang dari mana, dipakai untuk apa, dan berapa sisanya. Angka di bawah hanya contoh ilustrasi.
Contoh: Laporan Keuangan SD, September
| Uraian | Jumlah (Rp) |
|---|---|
| Saldo awal (kas + bank) | 12.000.000 |
| Pemasukan: SPP | 18.500.000 |
| Pemasukan: uang kegiatan | 2.000.000 |
| Pemasukan: donasi | 1.000.000 |
| Total pemasukan | 21.500.000 |
| Pengeluaran: gaji dan honor | 14.000.000 |
| Pengeluaran: listrik, air, internet | 1.200.000 |
| Pengeluaran: ATK dan administrasi | 600.000 |
| Pengeluaran: pemeliharaan | 900.000 |
| Pengeluaran: kegiatan siswa | 1.500.000 |
| Total pengeluaran | 18.200.000 |
| Saldo akhir (kas + bank) | 15.300.000 |
| Catatan: tunggakan SPP sampai bulan ini | 3.250.000 |
Lampirkan juga tiga hal ini:
- Rekap tunggakan per kelas.
- Bukti pencocokan saldo kas dan rekening bank.
- Penjelasan singkat untuk pengeluaran di luar kebiasaan.
Dana BOSP sebaiknya dilaporkan di lembar terpisah, karena aturan pemakaiannya berbeda.
Laporan bulanan seperti ini adalah laporan internal. Untuk laporan keuangan tahunan yayasan, standar yang dipakai adalah ISAK 335 dari IAI (dulu ISAK 35), tentang entitas berorientasi nonlaba. Libatkan akuntan untuk menyusunnya.
Kesalahan Umum Administrasi Keuangan Sekolah dan Cara Menghindarinya
| Kesalahan | Akibatnya | Cara menghindari |
|---|---|---|
| Mencatat belakangan, menunggu akhir bulan | Ada transaksi yang terlewat atau lupa buktinya | Catat di hari yang sama, sesingkat apa pun |
| Mencampur dana SPP, BOSP, dan donasi | Sulit membuktikan dana dipakai sesuai peruntukan | Pisahkan sumber dana di kolom atau buku kas sendiri |
| Pembayaran dicatat dua kali, di buku SPP dan buku kas | Angka pemasukan membengkak, rekap tidak cocok | Tentukan satu catatan utama, lalu rekap dari situ |
| Pengeluaran tanpa nota | Tidak bisa dipertanggungjawabkan saat diperiksa | Tidak ada nota, tidak dicairkan. Pakai bukti pengeluaran internal kalau terpaksa |
| Setiap staf punya format sendiri | Laporan antarbulan dan antarunit tidak bisa dibandingkan | Satu template dan satu daftar kategori untuk semua |
| Tidak pernah mencocokkan kas dan bank | Selisih baru ketahuan berbulan-bulan kemudian | Cocokkan setiap minggu, catat selisih dan sebabnya |
| Laporan dibuat hanya saat diminta | Yayasan terlambat tahu kalau ada masalah | Kirim laporan rutin setiap awal bulan |
Kapan Sekolah Perlu Program Keuangan Sekolah?
Sekolah kecil dengan satu unit sering cukup memakai buku kas atau Excel yang disiplin. Pertimbangkan program keuangan sekolah kalau tanda-tanda ini mulai muncul:
- Rekap tunggakan dan laporan bulanan menyita waktu berhari-hari.
- Yayasan punya beberapa unit dan meminta laporan gabungan.
- Pembayaran siswa harus disalin ulang ke buku kas.
- Selisih antara catatan dan saldo bank sering terjadi.
- Kepala sekolah atau yayasan selalu harus bertanya dulu ke bendahara untuk tahu posisi kas.
Tidak semua sekolah butuh pembukuan lengkap. Banyak sekolah cukup mulai dari pencatatan pembayaran siswa yang tertib. Pembukuan dengan jurnal dan neraca paling terasa manfaatnya bagi sekolah yang lebih besar atau yayasan dengan beberapa unit. Perbandingan fiturnya ada di halaman aplikasi keuangan sekolah SPPKU.
Contoh Penerapan: Pembukuan di SPPKU
SPPKU dimulai dari pembayaran siswa. Untuk sekolah yang lebih besar dan yayasan, ada modul akuntansi sebagai nilai tambah:
- Kode rekening (COA) berbentuk pohon bertingkat, berisi akun yang lazim di sekolah. Akun baru bisa ditambahkan.
- Cabang atau unit. Setiap transaksi ditandai unitnya, dan kas atau bank bisa dipisah per unit.
- Saldo awal dimasukkan lewat Jurnal Umum saat mulai memakai aplikasi.
- Hutang dan piutang dicatat dengan tanggal jatuh tempo.
- Jurnal. Pembayaran siswa yang sudah disetujui admin langsung tercatat di jurnal, tanpa disalin ulang.
- Laporan: Jurnal, Buku Besar, Neraca Saldo, Laba Rugi, Neraca, serta Laporan Hutang dan Piutang. Jurnal, Laba Rugi, dan Neraca bisa diekspor ke Excel.
Catatan: laporan SPPKU adalah laporan pembukuan internal untuk sekolah dan yayasan. Laporan dana BOSP tetap disusun lewat ARKAS, dan laporan tahunan berformat ISAK 335 disusun bersama akuntan.
FAQ Panduan Keuangan Sekolah
Apa saja isi laporan keuangan sekolah bulanan?
Minimal saldo awal, pemasukan per jenis, pengeluaran per kategori, dan saldo akhir. Tambahkan rekap tunggakan SPP dan bukti pencocokan kas dengan rekening bank. Dana BOSP dilaporkan di lembar terpisah.
Apakah dana BOSP boleh dicampur dengan SPP?
Sebaiknya tidak. Dana BOSP punya aturan pemakaian sendiri dan dilaporkan lewat ARKAS sesuai juknis yang berlaku. Catat BOSP di kolom atau buku kas terpisah agar pemakaiannya mudah dibuktikan.
Apa bedanya buku kas dan jurnal?
Buku kas mencatat uang masuk dan keluar secara berurutan, lengkap dengan saldonya. Jurnal mencatat setiap transaksi dalam bentuk debet dan kredit ke akun-akun. Jurnal menjadi dasar buku besar, laba rugi, dan neraca.
Apakah sekolah kecil cukup memakai Excel?
Cukup, asalkan disiplin: satu template, dicatat setiap hari, dan saldo dicocokkan setiap minggu. Excel mulai berat kalau jumlah siswa banyak, ada beberapa unit, atau pembayaran harus disalin ke banyak file.
Standar apa yang dipakai untuk laporan keuangan yayasan pendidikan?
Yayasan pendidikan termasuk entitas berorientasi nonlaba. Standar penyajiannya adalah ISAK 335 dari Ikatan Akuntan Indonesia, yang dulu bernama ISAK 35. Untuk laporan tahunan resmi, libatkan akuntan.
Seberapa sering laporan keuangan dikirim ke yayasan?
Yang paling umum setiap bulan, paling lambat awal bulan berikutnya. Ikuti jadwal yang ditetapkan yayasan. Laporan rutin membuat masalah lebih cepat ketahuan.
Apakah SPPKU bisa dipakai untuk pembukuan sekolah dan yayasan?
Bisa. Selain pembayaran siswa, SPPKU punya modul akuntansi dengan kode rekening, jurnal, saldo awal, hutang-piutang, dan laporan sampai neraca. Modul ini paling cocok untuk sekolah yang lebih besar atau yayasan dengan beberapa unit.
Ingin Melihat Contoh Jurnal dan Laporannya?
Kalau catatan keuangan sekolah Anda mulai sulit direkap, lihat dulu bagaimana pembayaran siswa menjadi jurnal dan laporan di SPPKU. Akses demo diberikan lewat WhatsApp.